 바로가기

변동금리 • HELOC은 곧바로, 고정금리는 갱신할 때 — 5년 전 저금리 모기지의 갱신까지
캐나다 중앙은행(Bank of Canada)이 10월 28일 기준금리를 2.25%에서 2.5 %로 0.25%포인트 올렸습니다. 2023년 7월 이후 약 3년 만의 인상입니다. 바로 다음 날부터 대형 은행들의 프라임 금리(변동금리 모기지와 신용한도의 기준이 되는 은행 금리)도 4.45%에서 4.70%로 올랐습니다.
뉴스는 "금리가 올랐다"로 끝나지만, 내 집에 닿는 방식은 모기지 종류마다 다릅니다. 변동금리와 집 담보 신용한도(HELOC)는 곧바로 오르고, 고정금리는 계약 기간 동안 그대로 있다가 갱신할 때 한꺼번에 닿습니다. 이번 회에서는 금리 인상이 종류별로 언제, 어떻게 닿는지 정리하고, 5년 전 2% 안팎의 낮은 금리로 고정 모기지를 받으신 분들이 갱신을 앞두고 확인할 것을 숫자로 살펴봅니다.
1. 왜 올렸나 — 물가 때문입니다
중앙은행은 물가가 예상보다 높고 오래간다고 봤습니다. 소비자 물가가 3% 안팎에 머물고 있고, 높은 기름값이 다른 물건과 서비스 가격으로 번지는 것을 막겠다는 것이 인상의 이유입니다.
다만 휘발유를 뺀 물가와 핵심 물가 지표는 2% 가까이에 있습니다. 중앙은행은 추가 인상이 필요할 수도 있다고 하면서도, 불확실성이 큰 만큼 신중하게 판단하겠다고 덧붙였습니다. 올해 남은 기준금리 발표는 12월 9일입니다.
2. 누구에게, 언제 닿나
눈여겨볼 것은 월 납입이 고정된 변동금리입니다. 납입액이 그대로라 영향이 없는 것처럼 보이지만, 같은 납입 안에서 이자 몫이 커지고 원금을 갚는 몫이 줄어듭니다. 2022~2023년 금리 인상기에 많은 분이 겪은 「트리거 금리」, 곧 월 납입이 이자조차 감당하지 못하게 되는 지점이 다시 걸릴 수 있는 구조입니다.
얼마나 오르는지는 간단히 계산해 볼 수 있습니다. 변동금리나 HELOC 잔액 $100,000마다 이자가 연 약 $250, 월 약 $21 늘어납니다. 잔액이 $600,000이라면 연 약 $1,500, 월 약 $125입니다. 내 잔액에 곱해 보시면 이번 인상이 우리 집에 얼마인지 바로 나옵니다.
**계산 가정: 잔액 × 0.25%포인트, 이자 부분만 계산한 대략치.
3. 변동금리 • HELOC을 쓰신다면, 지금 확인할 것
내 변동금리가 어느 쪽인지. 계약서나 은행 앱에서 월 납입이 바뀌는 형(Ad- justable)인지, 납입이 고정된 형(Variable, fixed payment)인지 확인하십시오. 같은 「변동」이라도 확인할 것이 다릅니다.
납입 고정형이라면 남은 상환 기간. 연간 명세서의 남은 상환 기간(Amor- tization)이 늘어나고 있는지 보십시오. 원금이 거의 줄지 않는 상태라면, 은행에서 연락이 오기 전에 먼저 물어보시는 편이 낫습니다.
HELOC은 원금을 조금이라도. 이자만 내는 구조라면 잔액이 줄지 않습니다. 금리가 오르는 시기에는 이 잔액이 가장 먼저 부담이 됩니다.
고정으로 바꿀지. 대부분의 변동금리 계약에는 같은 은행의 고정금리로 바꿀 수 있는 조항이 있습니다. 다만 그때 제시받는 고정금리가 시장에서 가장 좋은 금리라는 보장은 없으니, 바꾸기 전에 다른 곳과 비교해 보십시오.
4. 5년 전 저금리 고정 모기지, 갱신이 다가올 때
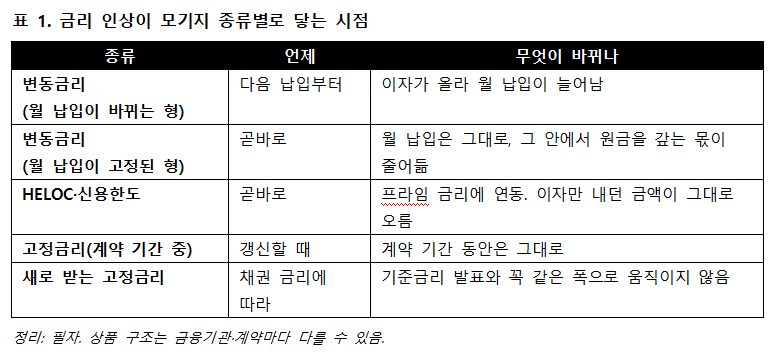
5년 고정금리가 2% 안팎이던 때가 있었습니다. 그때 5년 고정으로 모기지를 받으셨다면 이제 갱신 차례가 돌아옵니다. 그런데 지금 5년 고정금리는 비교 사이트의 최저 금리로도 4%대 초반입니다.
갱신 안내서가 오면 대부분 "서명만 하면 되는 서류"처럼 보입니다. 하지만 갱신은 앞으로 몇 년의 월 납입을 다시 정하는 자리이고, 위약금 없이 은행을 바꿀 수 있는 거의 유일한 때입니다. 아래는 이해를 돕기 위한 예시 계산입니다.
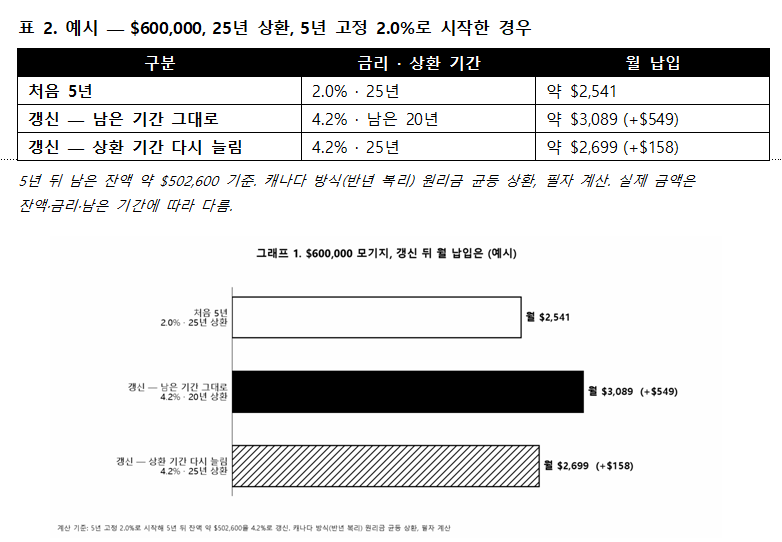
남은 기간 그대로 갱신하면 한 달에 $500 남짓, 1년이면 $6,500 가량이 더 나갑니다. 상환 기간을 25년으로 다시 늘리면 월 증가분은 $158로 줄지만, 이자를 내는 기간이 5년 더 길어집니다. 이 예시에서 앞으로 갚아야 될 총액은 약 $68,000 늘어납니다. 월 납입을 낮추는 대가가 무엇인지 알고 고르셔야 하는 이유입니다.
이 숫자를 미리 알고 갱신 안내서를 받는 것과, 안내서를 받고 나서 놀라는 것은 판단의 질이 다릅니다. 내 잔액과 남은 기간으로 먼저 계산해 보시기 바랍니다.
다음주에 계속됩니다.