 바로가기

4. "평균 -2.7%"는 내 집 이야기가 아닙니다
같은 8월을 두고 세 개의 숫자가 세 방향을 가리킵니다.
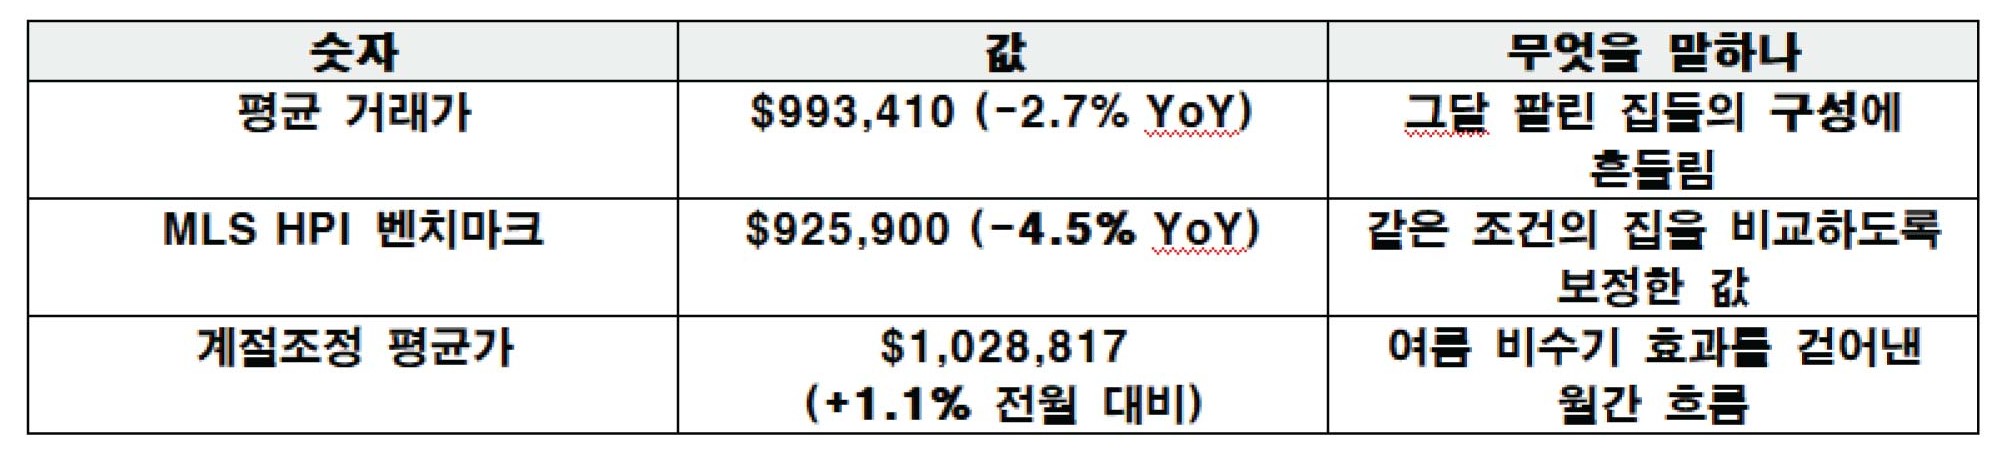
기간을 넓히면, 2022년 2월 고점 $1,334,544와 비교해 평균가는 25.6% 낮은 수준입니다(TRREB 평균가격 기준, 누적 통계 엑셀 계산값).
그러나 지금 시점에서 더 중요한 건 HPI가 평균가보다 더 많이 빠졌다는 사실입니다. 평균가는 비싼 집이 상대적으로 많이 팔리면 올라가는데, 실제로 8월에 416 지역 단독주택 거래가 3.6% 늘었습니다. 즉 평균가가 덜 빠진 것처럼 보이는 건 값이 덜 빠져서가 아니라 비싼 집이 섞여서입니다.
유형별로 나누면 시장이 하나가 아니라는 게 드러납니다.
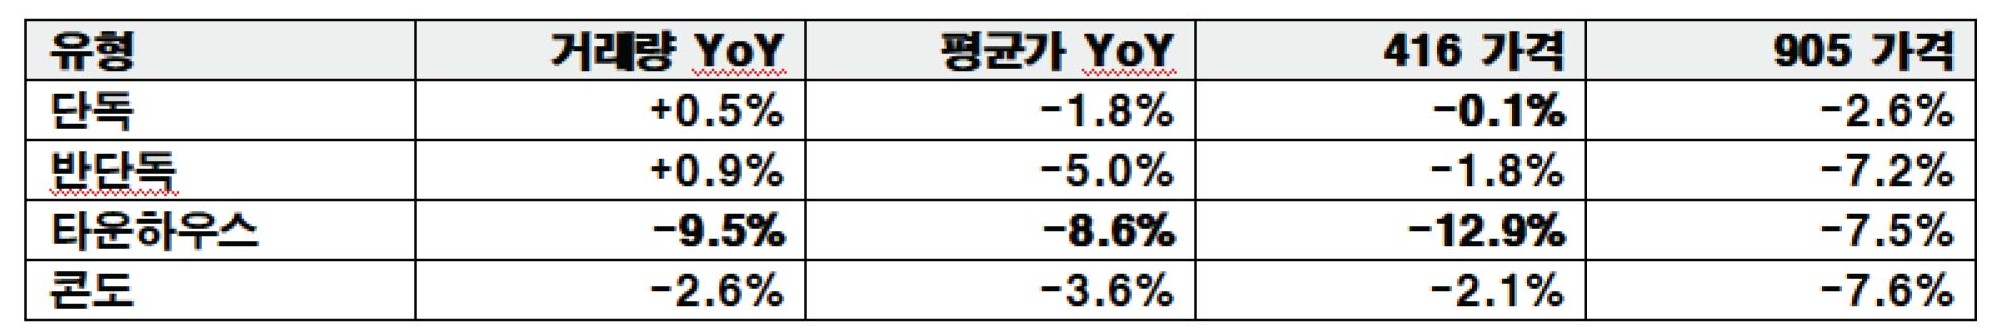
416 단독은 1년 전과 사실상 같은 가격(-0.1%)인데, 같은 달 416 타운하우스는 12.9% 빠졌습니다. 같은 도시, 같은 달, 13%포인트 차이입니다. "집값이 얼마나 빠졌냐"는 질문에 하나의 답을 줄 수 없는 이유입니다.
또 하나 — 타운하우스를 제외하면 905(외곽)가 416(토론토 시내)보다 일관되게 더 많이 빠졌습니다. 반단독 -7.2% vs -1.8%, 콘도 -7.6% vs -2.1%.
5. 기준금리는 멈췄지만, 고정금리는 다른 곳을 봅니다
지난 3주 뉴스의 공통된 결입니다.
• 캐나다은행은 9월 2일 7회 연속 동결로 2.25%를 유지했습니다. 2분기 GDP 가 연율 3.3%로 깜짝 반등해 경기침체 우려가 상당 부분 해소됐고, 그만큼 추가 인하를 서둘 이유도 줄었습니다.
• 정작 움직일 수 있는 건 고정금리 쪽입니다. 미국의 대캐나다 관세(유제품,주류, 건축자재 등 50%)가 미국 국채 수익률을 밀어올리면 캐나다 고정 모기지 금리도 따라 올라갈 수 있다는 경고가 나왔습니다.
• 8월 24일자에서 전해드린 캐나다은행 자체 연구는 더 근본적입니다 — 금리를 내리면 매수 수요는 바로 살아나지만 공급은 최대 2년이 걸려서, 그 사이 늘어난 구매력은 가격 상승으로 흡수됩니다.
이 세 가지가 3절과 맞물립니다. 재고는 줄고 있고, 금리 인하를 기다리는 사람은 많고, 인하가 오면 그 사람들이 동시에 움직입니다. "기다리면 더 싸지겠지"라는 전제가 조용히 약해지는 구간이라는 것이 이번 달 수치와 뉴스가 함께 가리키는 방향입니다.
6. 지역별 벤치마크 가격 (MLS HPI, 8월)
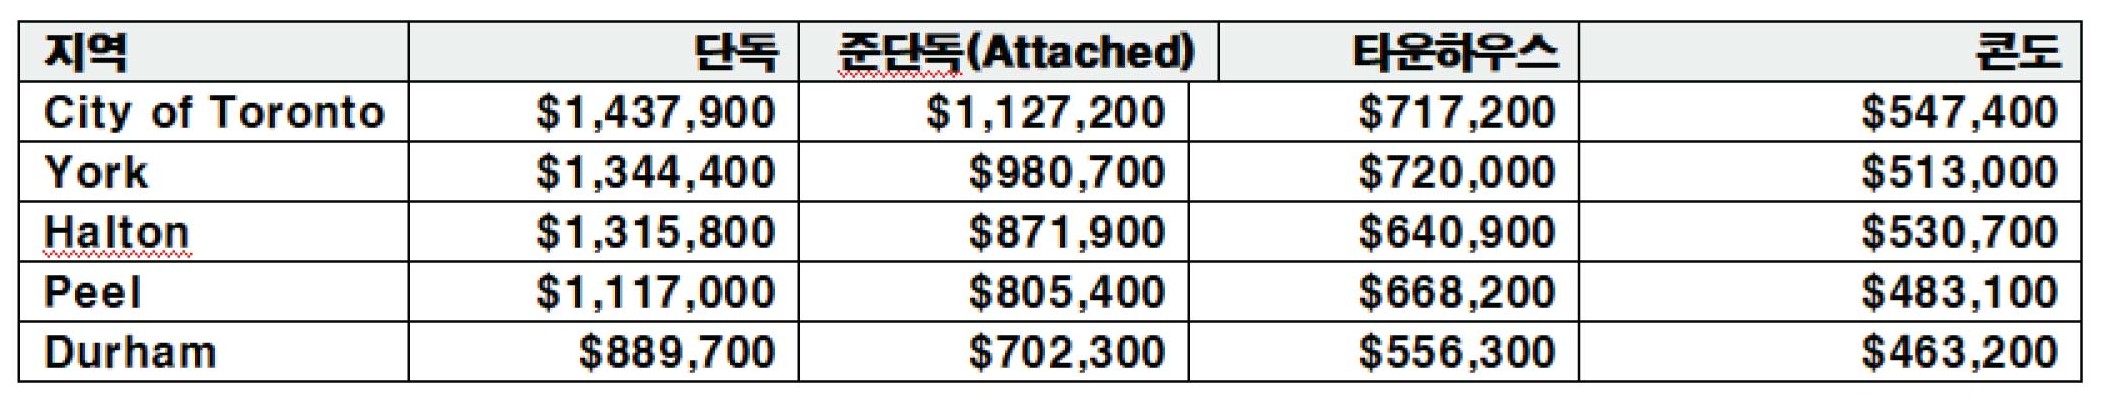
이 표는 평균가보다 본인 매물 판단에 훨씬 쓸모가 있습니다. HPI 벤치마크는 "그 지역의 전형적인 그 유형 집"의 가격이라, 내가 보고 있는 집이 이 숫자보다 높거나 낮은 이유를 설명할 수 있어야 합니다. 설명이 안 되면 그게 바로 질문할 지점입니다.
7. 그래서, 사인하기 전에 확인할 것
“괜찮은 매물이 없다”고 느껴지실 때
이번 달 가장 많이 들은 말이라 따로 정리합니다.
1. 알림 주기를 줄이십시오. 좋은 매물이 빨리 빠지는 시장에서는 주간 알림이 늦습니다. 신규 등록 즉시 알림으로 바꾸는 것만으로 볼 수 있는 매물의 질이 달라집니다.
2. 내 조건 중 무엇이 매물 수를 가장 많이 깎는지 하나씩 확인하십시오. 침실 수, 지역, 차고, 예산 상한 — 하나씩 풀어보면 어느 조건이 선택지를 90% 없애고 있는지 보입니다. 대개 본인이 예상하지 못한 항목입니다.
3. 오래 남은 매물은 "왜 남았는지"를 확인하십시오. 가격 때문인지, 구조 때문인지, 물리적 상태 때문인지. 가격이면 협상 대상이고, 구조•상태면 넘어갈 이유입니다. 이 셋을 구분하지 않으면 오래 남은 매물을 전부 "뭔가 문제 있는 집"으로 넘기게 되는데, 그중 일부는 단지 가격만 잘못 매겨진 집입니다.
4. 재고 소진 4.8개월은 아직 시간이 있다는 숫자입니다. 다만 작년 5.3개월보다 좁아졌으니, 마음에 드는 매물이 나왔을 때 결정에 쓸 수 있는 시간을 미리 정해두시는 편이 좋습니다. 그 자리에서 정하는 것보다 훨씬 낫습니다.
다음 주에 계속됩니다.